En 2026, el país experimentó un notable avance en inclusión financiera, mejorando su puntuación a 47,5 en el Índice de Inclusión Financiera (IIF) de Credicorp. Este incremento de 4,5 puntos respecto a 2025 representa el mayor progreso desde el inicio de esta medición en 2021, posicionando a Bolivia en el séptimo lugar entre ocho naciones analizadas.
La investigación, llevada a cabo por el Banco de Ideas de Credicorp junto a Ipsos, evalúa tres aspectos clave: el acceso a productos financieros, la frecuencia de uso y la calidad de la experiencia del usuario. Bolivia mostró un crecimiento positivo en todas estas áreas, siendo el uso de herramientas digitales y su creciente valoración por los usuarios los factores más determinantes de este resultado.
En comparación con la región, América Latina alcanzó una puntuación promedio de 50,1, superando los 48,5 del año anterior. Esta es la primera vez que el promedio regional supera los 50 puntos, con cinco de los ocho países evaluados logrando este hito.
Expansión de billeteras móviles y percepción positiva
Un aspecto destacado para Bolivia es el crecimiento de las billeteras móviles, con un 58% de la población utilizándolas, cifra que supera en nueve puntos al promedio regional y que ha aumentado considerablemente desde el 15% registrado en 2021. Además, un 37% de los bolivianos utilizan estos sistemas de pago a diario, evidenciando su integración en las transacciones cotidianas.
La percepción sobre la utilidad de los medios digitales de pago también ha mejorado, con un 71% de los encuestados considerándolos útiles, un aumento significativo respecto al 53% de 2025. Este salto de 18 puntos posiciona a Bolivia por encima del promedio regional y cerca de Argentina, un país con alta adopción de estos servicios.
No obstante, a pesar de la creciente adopción de pagos digitales, la inclusión financiera formal sigue siendo un reto. El 61% de los encuestados no cuenta con productos de crédito en el sistema financiero formal, y el ahorro a través de estos mecanismos se mantiene estancado desde 2021. La brecha entre la digitalización y el acceso a otros servicios financieros es evidente, lo que sugiere que la mera disponibilidad de billeteras móviles no garantiza la estabilidad económica de los usuarios.
Desafíos hacia el futuro
En términos de inclusión, el segmento de baja inclusión financiera ha disminuido al 31%, mientras que el de alta inclusión ha crecido al 27%. Sin embargo, este último porcentaje sigue siendo uno de los más bajos entre los países analizados. La inclusión financiera es crucial para facilitar el ahorro y el acceso a capital, pero si solo se limita a realizar pagos, su impacto en la estabilidad y productividad de los hogares es limitado.
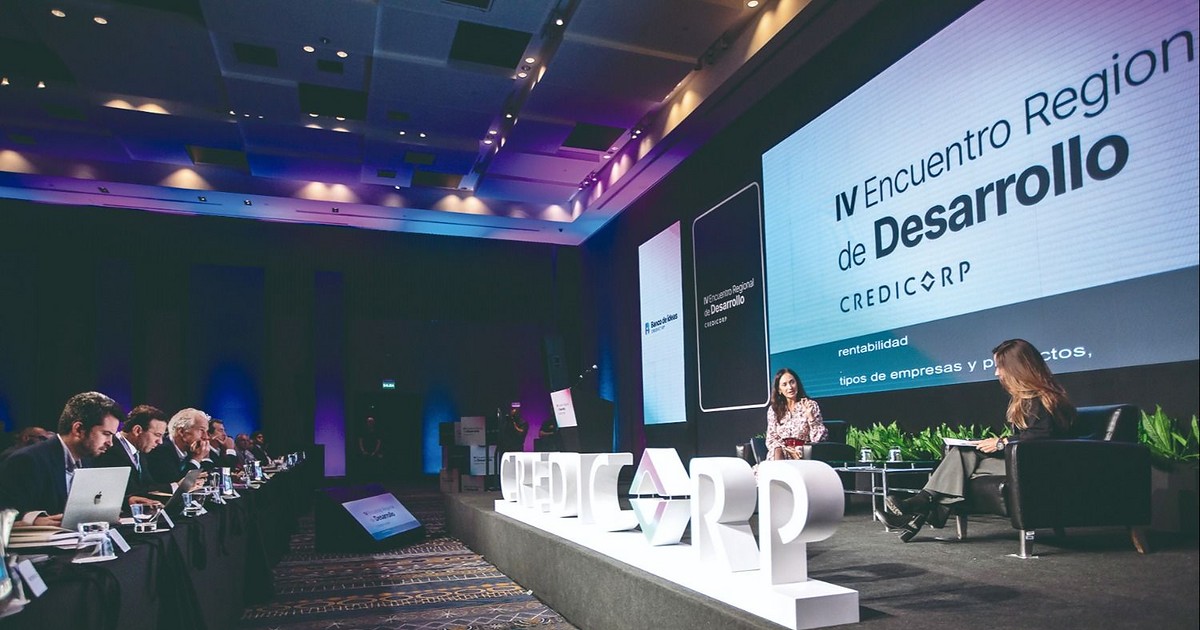
Los resultados del índice fueron presentados en Lima en el IV Encuentro Regional de Desarrollo de Credicorp, donde se discutieron aspectos económicos y tendencias tecnológicas que afectan el crecimiento de América Latina. Es esencial que Bolivia aproveche su avance en inclusión financiera para fortalecer su competitividad en un entorno global marcado por la tecnología y la influencia de potencias como China y Estados Unidos.